三個朋友共同創業,一人出資、一人開發客戶,另一人負責技術。公司還沒開始營運,第一個問題就來了:股權分配要按照出資金額,還是依每個人的貢獻決定?
股權分配不只是決定誰占多少股份,還牽涉分紅、經營決策與日後退場。若一開始只談比例,沒有訂好合作規則,等到公司增資或股東意見不合時,就容易產生爭議。
一、股權分配是什麼?先分清三種權利
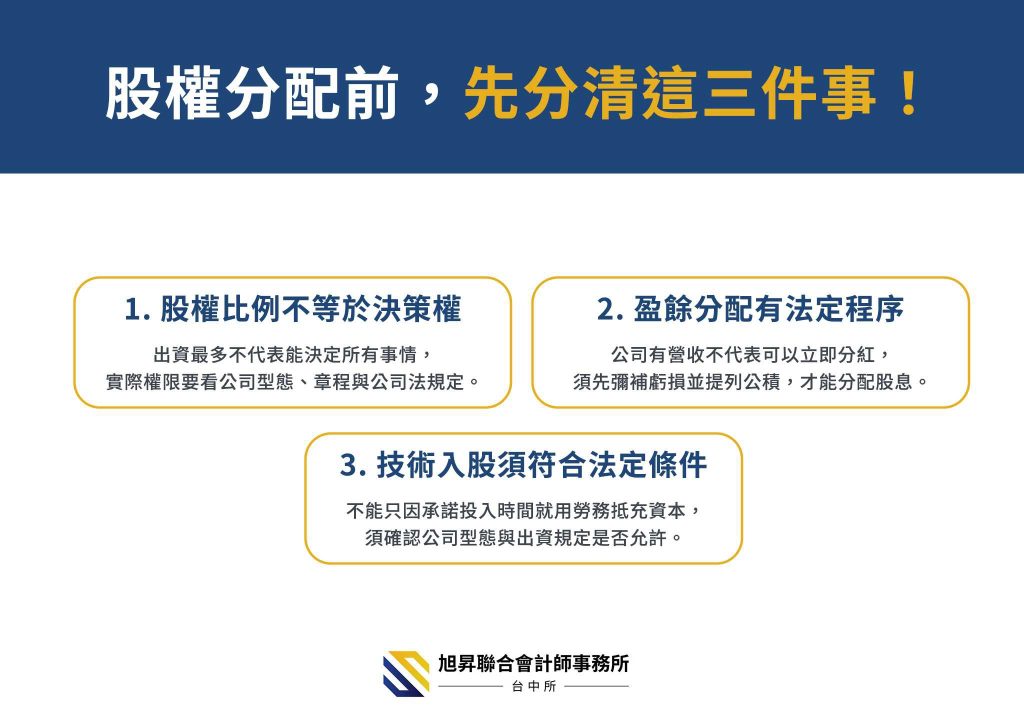
股權分配是安排股東持有公司權益的方式,但持股比例、分紅與決策權並不完全相同,不能只看出資多寡。
| 項目 | 核心問題 |
|---|---|
|
股權比例 |
每位股東持有多少公司權益? |
|
盈餘分配 |
公司有可分配盈餘時,如何依法分派? |
|
決策權限 |
誰能表決、誰負責日常經營與重大決策? |
例如:甲出資最多,不代表可以自行決定所有公司事務。實際權限仍須依公司型態、章程及法律規定判斷。另外,口語上常說的「合夥股份」,也要先是民法上的合夥(出資額),還是已設立的有限公司(出資額)或股份有限公司(股份),適用規則都不相同。
二、股權分配怎麼算?出資金額之外,還要評估實際貢獻
股權分配可以先從出資比例開始計算,再討論技術、資源與長期經營投入的安排。出資比例容易量化,卻不一定能完整反映每個人對公司的貢獻,因此不能只用一個公式決定所有權利。
1. 按照出資比例分配,怎麼計算?
若三位股東都以現金出資,並約定依出資金額取得相對應的普通股,可先使用以下公式:
出資比例=個人出資額÷全體出資總額×100%
假設三人合計出資300萬元,初步分配如下:
| 股東 | 出資金額 | 出資比例 |
|---|---|---|
|
甲 |
180萬元 |
60% |
|
乙 |
90萬元 |
30% |
|
丙 |
30萬元 |
10% |
|
合計 |
300萬元 |
100% |
這是現金出資與持有權益按比例配置的簡化案例。若公司還有技術作價、不同股份種類或其他發行條件,就不能只將出資金額直接換算成持股比例。
2. 技術入股、不出錢的股東,也能取得股份嗎?
3. 股東負責經營,公司就不用另外付薪水嗎?
不一定。股東持有股份與實際投入工作,是兩件不同的事。
股東可能同時是董事、經理人或受僱員工,但持股不代表所有工作都必須無償提供。若由部分股東負責日常營運,宜先約定職務內容、薪資及績效報酬,並與股東分紅分開處理。
另一方面,公司即使有營收,也不代表可以立即分紅。股份有限公司原則上須依《公司法》第232條,先彌補虧損並依法提列相關公積,符合分派條件後,才能分配股息及紅利。
三、股東協議要寫什麼?出資與增資、經營分工、決策與股東退場不能少!
股東協議的重點,不是重複記載持股比例,而是預先回答合作過程可能遇到的問題。
| 約定事項 | 建議寫清楚的內容 |
|---|---|
|
出資與增資 |
各自投入多少?未來缺資金怎麼辦? |
|
經營分工 |
誰管理業務、財務及人員?如何取得財務資訊? |
|
重大決策 |
借款、投資、引進新股東等事項如何決議? |
|
股東退場 |
想退出時,股權由誰承接、如何估價與付款? |
例如:公司需要追加200萬元,但有股東不願再出資,究竟應增資、借款或引進新股東?若股東協議事先訂有處理原則,就能減少臨時協商的成本。
要注意,股東協議不能取代公司章程或法定決議程序;涉及公司組織及表決規則的事項,應確認是否需要同步修改章程。
四、持股最多就能做主嗎?決策權要看公司型態
不一定。 股權比例不等於可以單獨決定所有公司事務。
依《公司法》第102條,有限公司原則上每位股東各有一個表決權,不論出資多少;但章程可另訂按出資比例分配。股份有限公司則原則上採一股一表決權,並須考量特別股及重大事項的法定決議門檻。
例如:兩位股東各持有50%股份,若重大事項始終無法取得共識,公司可能陷入決策僵局。因此,可在合法範圍內預先安排協商期限、調解方式及退場機制,避免意見分歧影響經營。
五、股東想退出怎麼辦?先談轉讓規則與價格
股東退場不是要求公司退還原始出資額,而是要確認能不能轉讓、股權值多少,以及如何完成交易。
有限公司依《公司法》第111條,股東轉讓出資原則上須取得其他股東表決權過半數同意;董事轉讓另有更高門檻。股份有限公司的轉讓規則不同,閉鎖性股份有限公司也有特別規範。
至於退出價格,不能只看當年投入多少錢,可參考公司帳面淨值、獲利能力,或委託第三方評價。股東協議宜先約定估價基準日、付款期限及爭議處理方式,避免有人想退場時才開始爭論價格。
六、股權分配常見問題QA
股權分配常見問題QA
- Q1:合夥創業成立公司時,股權分配一定要按照出資比例嗎?
- Q2:兩個股東各持有50%股份,會影響公司決策嗎?
可能會。兩名股東各持有 50% 股權時,若對需要共同決定的事項意見相反,就可能形成決策僵局。但決策是否會卡住,還需要看公司型態、股份種類、章程,以及表決事項適用的表決權與決議門檻,不能只憑持股比例判斷。股東可事先約定意見不一致時的協商方式與爭議處理程序。
- Q3:技術入股不用拿現金,就能直接取得公司股份嗎?
不能直接取得。創業者以技術代替現金出資,仍然要符合適用的出資條件,並完成作價、必要決議及相關登記等程序,才能依法取得股份。若以勞務抵充出資,還必須特別確認是否符合閉鎖性股份有限公司等相關法定條件,不能將一般工作承諾直接當成已繳股款出資。
- Q4:股東不再參與公司經營,可以直接收回他的股份嗎?
不可以。公司或其他股東不能只因某位股東停止參與經營,就單方面收回他的股份或取消其股東權益。股份有限公司收回或收買自己股份,另須遵守《公司法》第167條及其法定例外。企業須依法律、章程及有效契約處理股權轉讓或其他安排,不能單方面取消股東權益。若事前有約定合法的退出條件及計價方法,通常更有助於降低爭議。
- Q5:公司已有章程,股東還需要另外簽一份股東協議嗎?
不一定。公司已有章程時,是否另簽股東協議,應視股東是否還需要約定經營分工、資訊提供、追加資金、股權轉讓或退場等細節而定。若股東希望把這些合作細節寫清楚,可另外簽訂股東協議,但內容仍須符合《公司法》的強制規定或公司章程;需要對公司及其他股東發生效力的事項,也應確認是否須依法律修訂章程或完成其他程序。
七、胡家倫會計師提醒:股權分配要談的不只比例,還有公司能否長久合作。
創業前,建議先整理出資來源、工作分工、未來資金需求與退出條件,再由會計師協助評估財務、股權價值與稅務影響;涉及章程及契約條款,則可請律師確認。把規則說清楚,才能降低股東爭議,讓經營更穩定。
若企業正在規劃合夥創業或調整股權結構,歡迎洽詢旭昇聯合會計師事務所,協助釐清財務與稅務上的重要問題。
本文可供引用,請註明出處即可。