投放廣告只要付清帳單,就算完成報稅嗎?對台灣電商而言,支付Google、Meta廣告費,還可能涉及境外扣繳與營業稅。想做好跨境電商節稅,應先確認交易對象、核准比率與稅款負擔方式,才能算出真正的投放成本。
一、什麼是境外電商?為什麼會牽涉到境外扣繳?
境外電商是指在中華民國沒有固定營業場所的外國事業,透過網路銷售電子勞務給境內使用者。Google、Meta、Apple等品牌旗下的境外公司,提供的廣告投放、App下載、雲端訂閱等服務,都是常見的電子勞務;是否適用境外電商規定,仍須確認實際簽約及收款公司。
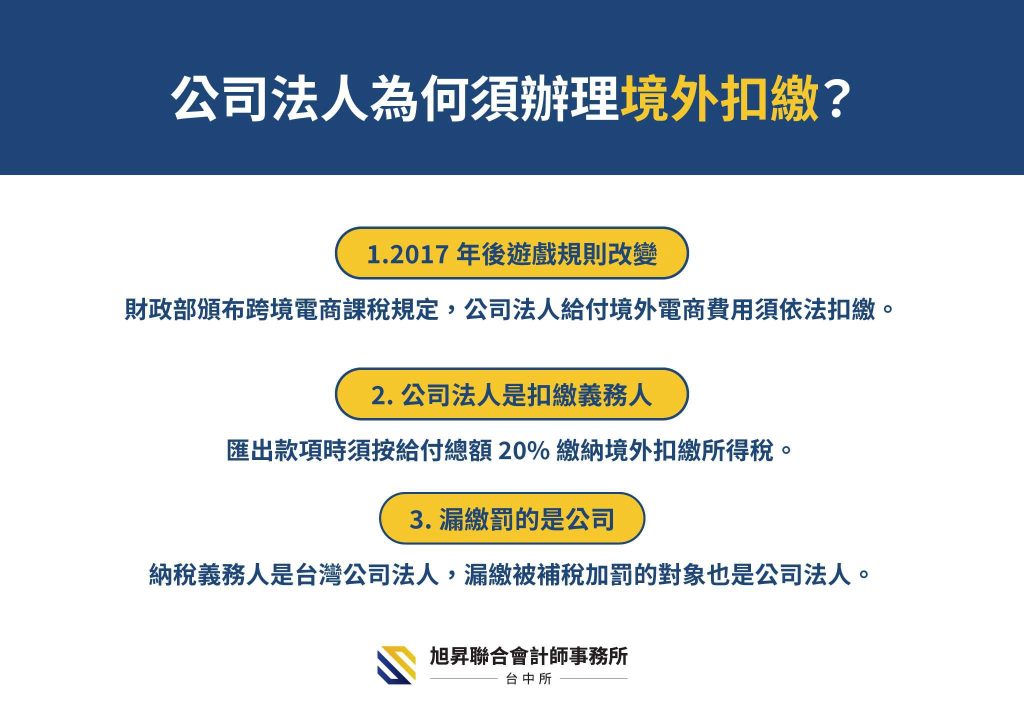
台灣自2017年起推動境外電商課稅新制,將向境內自然人銷售電子勞務的境外業者納入營業稅稅籍登記及申報制度,並另訂跨境電子勞務所得稅規範。
如果買受人是公司,向在台無固定營業場所及營業代理人的境外業者購買廣告服務,且屬我國來源所得及扣繳範圍,公司作為扣繳義務人,應依所得稅法第88條於給付時辦理扣繳;未適用減免或核定所得計算方式時,一般按給付總額的20%扣繳。這筆所得稅的納稅義務人是收到廣告費的境外業者,台灣公司則負責代扣、繳納及申報;若公司未履行扣繳義務,可能須補繳稅款並受罰。
二、Google廣告如何規劃跨境電商節稅?
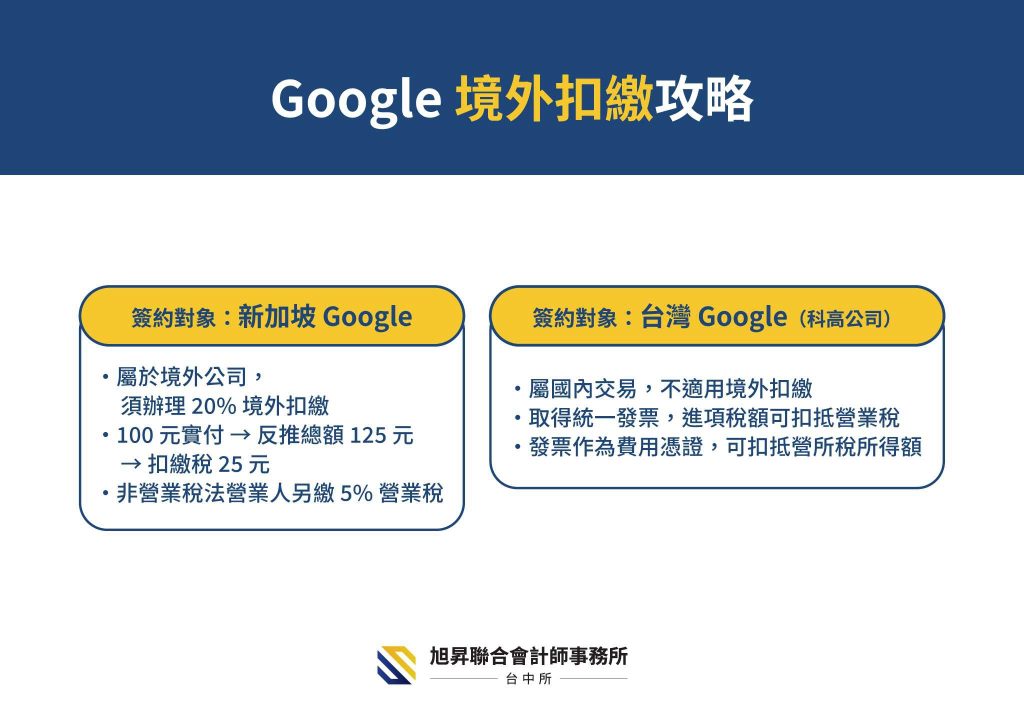
依Google官方說明,台灣帳戶信用卡付款對應新加坡Google,部分匯款、便利商店等付款設定則對應台灣Google,發票處理方式也不同。調整前,應先檢查帳單及契約中的公司全名。
若實際向台灣公司購買廣告並取得統一發票,通常按國內交易處理;符合規定的進項營業稅,可申報扣抵。若收款方是境外公司,就要另外判斷境外扣繳。
因此,節稅關鍵是確認交易關係,不保證「換成匯款就免扣繳」。評估方案時,也應將代操費、刷卡手續費及不可扣抵的營業稅一起計入。
三、Meta的3%怎麼算?先分清淨額與淨利率
1.Meta 的3%扣繳比例怎麼計算?
以Meta Platforms Ireland Limited核准適用的2025至2027年度廣告所得為例,淨利率30%、境內利潤貢獻程度50%,換算實際扣繳比例為:
30% × 50% × 20%=3%。
30%淨利率,是估算境外業者所得時使用的比率,不代表台灣廣告主只能列報30%的廣告費。其他平台也不能直接比照,須確認各自核准文件、交易內容及適用期間。
2.平台實收金額如何還原給付總額?
常見的「廣告費淨額申報」,應理解為「由實收淨額還原給付總額」。假設平台實收25,000元,契約約定扣繳稅款由廣告主另付:
給付總額=25,000 ÷(1-3%)≒25,773元
扣繳稅額≒773元
不同情況的成本比較如下,金額取約數,未計營業稅及手續費:
| 適用扣繳比例 | 平台實收 | 買方另負擔稅款 | 合計支出 |
|---|---|---|---|
|
20% |
25,000元 |
6,250元 |
31,250元 |
|
3% |
25,000元 |
773元 |
25,773元 |
如果契約允許從約定總價扣稅,就按總價計算,不能再加算一次。月結或刷卡本身,都不足以決定稅款由誰負擔。
四、租稅協定可以讓廣告費免扣繳嗎?
有機會,但須符合協定與申請程序。應確認收款企業是否為締約方的稅務居住者、收入是否屬營業利潤,以及在台有無常設機構等條件。通常須備妥居住者證明、契約及相關證明,申請核准後才能依核准範圍免扣繳。
台灣與新加坡有所得稅協定,但不能因此直接認定新加坡Google免稅;台星新約自2027年起適用,亦須注意年度差異。
台灣目前未與愛爾蘭簽有全面所得稅協定,Meta的3%來自核定所得計算,並非台愛協定優惠。
五、申報期限與營業稅,要分開處理
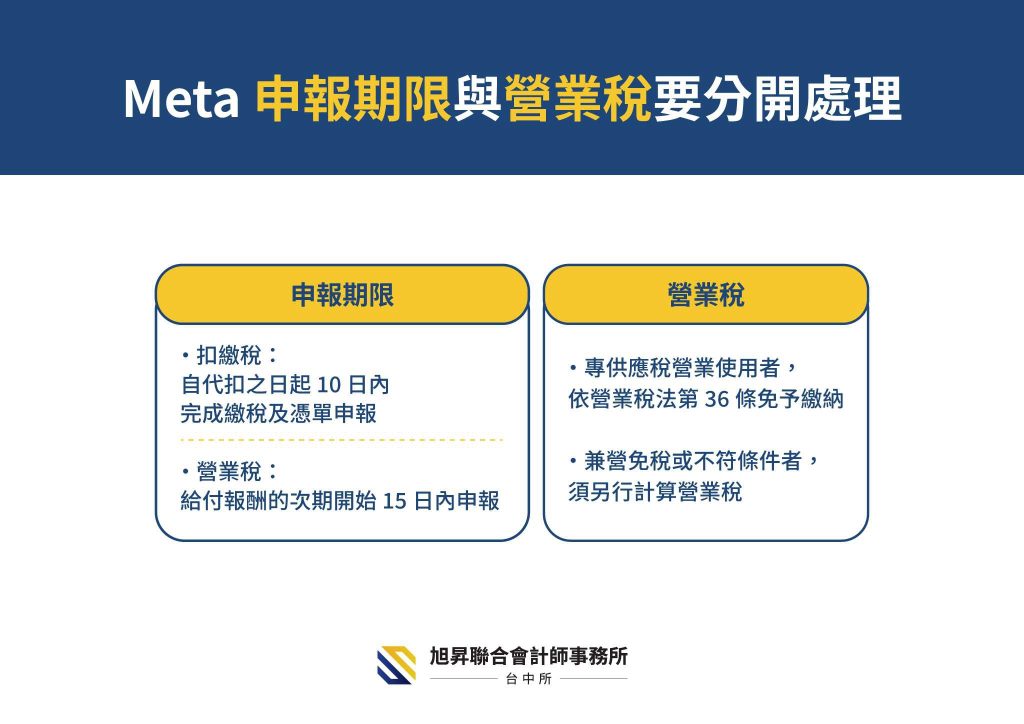
1.所得稅扣繳與憑單申報:原則10日內
境外廣告費應於給付時扣繳,原則上自代扣稅款之日起算10日內,完成繳稅及扣繳憑單申報。只繳稅、沒有申報憑單,仍可能受罰。
2.營業稅:免繳條件、期限與401申報
營業稅則另行判斷。一般加值型營業人購買境外勞務,專供應稅營業使用者,依營業稅法第36條免予繳納;兼營免稅或不符合條件者,須另行計算。依法應繳者,期限為給付報酬的次期開始15日內,並非付款後15日。
即使符合免予繳納營業稅的條件,申報時仍應將給付境外電商的金額填入401申報書第74欄。
六、跨境電商節稅常見問題 QA
跨境電商節稅常見問題QA
- Q:用老闆的個人信用卡付 Google 廣告費,可以不用繳稅嗎?
A:不可以,即使老闆用個人信用卡替公司支付 Google 廣告費,公司該辦理的所得稅扣繳,仍須依法辦理。
重點是誰購買廣告及廣告的實際用途。如果老闆只是替公司代墊費用,就不能因為刷的是個人信用卡,將公司支出當成一般個人消費。
- Q:公司投放 Google 廣告,要扣繳多少所得稅?
A:公司若以信用卡支付境外 Google 廣告費,且屬我國來源所得及扣繳範圍,未適用減免或核定所得計算方式時,一般按20%扣繳率辦理所得稅扣繳與申報。若改採由 Google 台灣收款並開立統一發票的付款方式,且實際屬於國內交易,則不適用上述境外所得20%扣繳規定。因此,公司實際需要扣繳多少,仍要先確認 Google Ads 帳戶目前的付款方式、簽約及收款對象,以及可適用的核准文件。
- Q:公司投放 Google 廣告,怎麼合法減輕扣繳稅負?
A:可先確認帳戶是否提供由台灣 Google 簽約、收款並開立統一發票的付款方案,例如部分銀行轉帳、便利商店或郵局繳款設定。實際改為國內交易後,通常不適用支付境外 Google 廣告費的20%所得稅扣繳;相關5%營業稅,如符合進項扣抵規定,可依法申報扣抵。
但改用「非信用卡」付款本身,不會自動免除扣繳義務,仍須核對實際交易對象與憑證。若維持境外交易,也可評估適用的核准所得計算方式或租稅協定,並比較手續費及其他成本。
- Q:Meta(Facebook)廣告現在還是按6%扣繳嗎?
A:符合Meta核准範圍的2025至2027年度廣告所得,實際扣繳比例已由6%調降為3%。Meta Platforms Ireland Limited已取得國稅局核准,先以廣告收入的30%計算所得,再按50%的境內利潤貢獻程度計算,最後乘上20%扣繳率,因此換算後的實際扣繳比例為3%(30% × 50% × 20%)。
這項核准適用期間為2025年1月1日至2027年12月31日,應確認廣告服務及所得所屬期間,不能只憑付款日期判斷。
- Q:漏扣繳境外廣告費的所得稅,誰會被罰?
A:原則上是負責扣繳的台灣公司,可能需要補繳稅款,並依違規情況受罰。
自2025年1月1日起給付的所得,依法應由公司本身擔任扣繳義務人,違反扣繳規定的處罰責任,也由公司承擔。
這筆所得稅的納稅義務人是收到廣告費的境外業者,台灣公司則負責代扣、繳納及申報。因此,公司不能因為收入是境外業者賺取的,就認為自己不用辦理扣繳。
跨境電商節稅應從投放前開始:核對收款公司、查明可適用的核准比率與租稅協定,再把憑證及申報期限納入付款流程,讓廣告預算與實際成本一致。建議在規劃跨境電商節稅時,務必先諮詢專業會計師評估。
參考資料:Google Ads 台灣稅務說明、Meta 2025至2027年度核准函、財政部境外電商申報說明、台星所得稅協定新約說明。
本文可供引用,請註明出處即可。